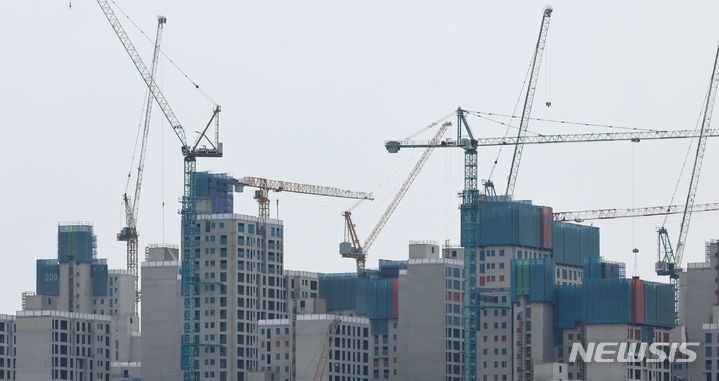
서울시내 한 아파트 공사 현장 /제공=뉴시스
주요 상장 건설사들이 올해 3분기 실적에서 희비가 엇갈린 성적표를 받아들 전망이다. 삼성물산 건설부문은 매출과 영업이익이 동반 증가했고, 대우건설은 매출은 감소했지만, 영업이익이 크게 늘었다. 실적 발표를 앞둔 현대건설 역시 이익 개선이 예상되는 가운데, GS건설과 DL이앤씨는 공사 물량 감소와 플랜트 부진 등으로 이익이 줄어들 것이라는 전망이 나온다.
29일 업계에 따르면, 대우건설과 삼성물산 건설부문은 각각 27일과 28일 3분기 실적을 발표했다. 현대건설, DL이앤씨, GS건설은 오는 30일 실적을 공개한다.
먼저 삼성물산이 발표한 잠정실적에 따르면, 건설부문의 3분기 매출은 4조4650억원, 영업이익은 2770억원이다. 지난해 같은 기간보다 각각 44.5%, 149.5% 증가했다. 평택 P5 팹1, 팹2 등 신규 하이테크 공사와 데이터센터, 복합빌딩 등 신규 프로젝트가 본격화하면서 실적을 끌어올렸다. 영업이익률도 지난해 3분기 3.6%에서 6.2%로 높아졌다.
삼성물산은 4분기에도 하이테크와 데이터센터·에너지 등 해외 프로젝트의 공정 확대를 추진한다. 최근 대형 정비사업장 시공 수주를 잇따라 따내면서 건설부문 연간 수주 목표를 23조5000억원에서 30조1000억원으로 상향하기도 했다.
대우건설은 외형과 수익성이 반대 방향으로 움직였다. 3분기 매출은 1조8424억원으로 전년 동기보다 7.4% 감소했지만 영업이익은 1832억원으로 223.7% 증가했다. 1~9월 누적 기준으로도 매출은 7.9% 줄고 영업이익은 131.3% 늘었다.
실적은 회복세를 보이고 있는 가운데 아직 재무적 부담은 남아있다. 대우건설 IR 자료에 따르면 9월 말 현금 및 현금성자산은 1조3293억원으로 지난해 말보다 4996억원 감소했다. 같은 기간 리스부채를 제외한 차입금은 3조7303억원에서 4조5646억원으로 8343억원 증가했다.
■ 현대건설·GS건설·DL이앤씨, 30일 3분기 실적 발표
실적 발표를 앞둔 현대건설은 매출 감소 속 이익 개선이 예상된다. IBK·키움·대신·한화투자증권의 3분기 영업이익 추정치는 2117억~2180억원이다. 이는 지난해 같은 기간보다 두 배 이상 늘어나는 수준이다.
증권사들은 주택 부문의 수익성 개선을 공통적으로 꼽았다. 반면 샤힌 등 플랜트 현장의 추가 비용과 공정 지연은 부담 요소로 꼽았다. 키움증권은 샤힌 현장의 추가 돌관비용으로 플랜트 수익성 개선이 늦어질 것으로 봤고, 대신증권도 기존 플랜트의 원가 부담이 연말까지 이어질 것으로 예상했다.
착공과 입주 일정도 변수다. IBK투자증권에 따르면 현대건설의 3분기 누적 주택 착공은 4472가구로 연간 목표의 33.1% 수준이다. 연간 입주 계획도 기존 1만3631가구에서 9770가구로 줄어 현금흐름 개선 시점이 늦춰질 가능성을 제시했다.
GS건설은 매출과 영업이익 모두 전년 동기보다 감소할 것으로 예상된다. IBK투자증권은 3분기 영업이익을 1237억원, 신한투자증권은 1105억원으로 추정했다. 각각 전년 동기보다 약 17%, 26% 감소하는 수준이다.
IBK투자증권은 고원가 주택 현장 준공과 후속 현장의 원가율 개선 효과가 이어질 것으로 봤다. 다만 2분기에는 준공 정산이익과 실행예산 확정 효과가 반영됐던 만큼, 3분기 실적 감소를 부정적으로 보기만은 어렵다고 분석했다.
또한 올해 신규 착공 현장의 매출 기여는 미미하지만, 향후 올해 분양 물량의 공정률이 높아지는 내년부터는 주택 부문 매출 회복도 기대할 수 있을 전망이다.
DL이앤씨는 주택 착공 지연 여파와 플랜트 부진이 겹칠 것으로 예상된다. IBK투자증권과 BNK투자증권의 영업이익 전망치는 각각 974억원, 1052억원으로 전년 동기 대비 16.6%, 9.9% 감소할 것으로 내다봤다.
IBK투자증권은 일부 주택 현장의 착공 지연과 기존 플랜트 준공 이후의 매출 공백을 주요 원인으로 꼽았다. BNK투자증권은 주택 부문은 양호한 수익성을 유지하는 것으로 평가하면서도, 국내 대형 플랜트 현장의 돌관공사에 따른 추가 원가 발생 가능성을 지적했다.
조은아 머니투데이방송 MTN 기자