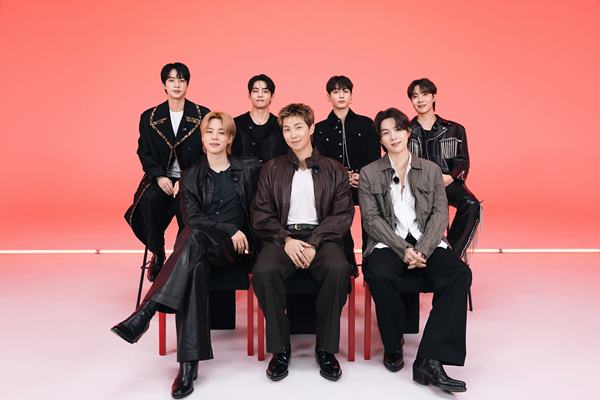
그룹 방탄소년단(제공=빅히트 뮤직)
국내 엔터·미디어 업종이 7일 장중 일제히 강세를 나타내고 있다. 올해 상반기 인공지능(AI)·반도체 등 테크주에 밀려 부진했던 엔터주가 과도한 저평가 구간에 진입했다는 증권가 분석이 힘을 얻으면서 저점 매수세가 유입된 것으로 풀이된다.
7일 한국거래소에 따르면 이날 오전 11시 기준 하이브(352820)는 전 거래일보다 8.14%(1만7500원) 오른 23만2500원에 거래되고 있다. 에스엠(041510)은 7.38%(5700원) 상승한 8만2900원, JYP Ent.(035900)도 2.04%(1100원) 오른 5만5000원을 기록 중이다.
미디어 업종 역시 강세다. CJ ENM(035760)은 4.07%(1300원) 오른 3만3250원, 스튜디오드래곤(253450)은 5.95%(1300원) 상승한 2만3150원에 거래되고 있다.
증권가에서는 최근 엔터 업종의 밸류에이션 부담이 크게 낮아진 점에 주목하고 있다. 신한투자증권에 따르면 엔터 업종의 주가수익비율(PER)은 과거 20~35배 수준에서 현재 12~22배까지 하락했다. 지인해 신한투자증권 연구원은 "K팝 고유의 펀더멘털 대비 과매도, 저평가 공감대가 형성되고 있다"며 "하이브를 필두로 한 엔터 업종 센티멘트 개선으로 코스닥 엔터주에 대한 바스켓 매수(업종 전반을 묶어서 매수) 기회가 열렸다"고 분석했다.
실적 개선 기대감도 투자심리를 자극하고 있다. NH투자증권은 이날 보고서에서 하이브의 2분기 연결 매출액이 1조1000억원, 영업이익은 1624억원으로 시장 컨센서스를 웃돌 것으로 전망했다. 방탄소년단(BTS) 공연과 MD, 음원 매출이 본격 반영되면서 실적 개선이 나타날 것으로 내다봤다.
이화정 NH투자증권 연구원은 "시장 전반의 테크 업종 쏠림 현상으로 엔터·미디어 전반의 주가 부진이 과도한 상황"이라며 "2분기는 사업자별 편차가 있지만 전반적으로 무난한 실적이 기대된다"고 밝혔다.
이어 "아티스트 배분율 상승은 규모의 경제로 상쇄 가능함이 2분기 실적에서 재확인되면서 수익성에 대한 우려도 해소될 것"이라며 "뉴진스의 재정비 컴백 가능성도 높아지고 있다. 재평가 요인이 풍부한 만큼 '바텀 피싱(Bottom fishing)'이 유효한 구간"이라고 평가했다.
증권가에서는 그동안 엔터 업종이 음반 판매 둔화와 아티스트 정산 비율 상승 등에 대한 우려로 주가가 크게 조정을 받았지만, 실적과 밸류에이션을 감안하면 하락 폭이 과도했다는 시각이 확산하고 있다. 하반기 주요 아티스트 활동과 공연 확대, 실적 개선 기대가 맞물리면서 당분간 엔터 업종에 대한 투자심리가 회복될 수 있다는 전망도 나온다.
이해정 머니투데이방송 MTN 기자